
Dar dinero cuando un niño pide unos cromos, quiere comprarse algo en una tienda o sale con sus amigos es fácil. Lo complicado llega cuando intentamos que empiece a comprender que el dinero se acaba, obliga a elegir y no aparece de nuevo cada vez que lo pedimos.
Ahí es donde puede tener sentido la paga.
No porque todos los niños deban recibir una cantidad semanal ni porque exista una edad concreta en la que haya que empezar. La utilidad de la paga para niños está en otra cosa: ofrecer una pequeña cantidad de dinero que puedan administrar, gastar, guardar y, de vez en cuando, gestionar bastante mal sin que las consecuencias sean importantes.
De hecho, equivocarse forma parte del aprendizaje. Si gasta el dinero del viernes y el sábado descubre otra cosa que le apetecía más, acaba de recibir una lección bastante más clara sobre planificación que después de escuchar diez minutos de explicación.
La clave es que la paga tenga unas reglas comprensibles y una cantidad ajustada a lo que realmente queremos que el niño gestione.
Dar paga a los niños no es obligatorio
La paga puede ser una buena herramienta de educación financiera, pero no es imprescindible para aprender a manejar dinero.
Una familia puede decidir no darla y enseñar exactamente los mismos conceptos dejando que el niño administre el dinero de cumpleaños, dándole un presupuesto para una salida o permitiéndole elegir qué hacer con una cantidad concreta cuando quiere comprar algo.
Lo que aporta una paga regular es la repetición.
El niño sabe cuánto dinero tendrá, cuándo volverá a recibirlo y qué gastos debe asumir con él. Eso permite practicar decisiones varias veces:
- gastar ahora o esperar;
- elegir entre dos cosas;
- guardar dinero durante varias semanas;
- comprobar que una compra impulsiva tenía consecuencias;
- descubrir que para comprar algo más caro hace falta renunciar a otras cosas.
Finanzas para Todos, iniciativa del Plan de Educación Financiera de CNMV y Banco de España, plantea precisamente la paga como una forma de practicar la gestión de recursos limitados, las decisiones de compra, el ahorro y la capacidad de posponer un gasto. (finanzasparatodos.es)
Por tanto, la pregunta no debería ser únicamente «¿es bueno dar paga?», sino «¿qué quiero que aprenda gestionándola?».
¿A qué edad se puede empezar a dar paga?
No existe una edad universal.
Como referencia, distintas fuentes sitúan el comienzo alrededor de los primeros cursos de Primaria, cuando el niño ya reconoce monedas y billetes, puede hacer cálculos sencillos y empieza a entender que distintas cantidades permiten comprar cosas diferentes. BBVA señala segundo o tercero de Primaria como un momento habitual; otras fuentes sitúan los primeros contactos con una paga simbólica alrededor de los seis o siete años. (bbva.es)
Pero la edad por sí sola dice poco.
Antes de empezar conviene comprobar si el niño puede:
- reconocer cantidades sencillas;
- entender que si gasta el dinero ya no lo tendrá disponible;
- esperar unos días para volver a recibirlo;
- elegir entre dos compras;
- guardar monedas o billetes sin perderlos constantemente;
- comprender qué cosas pagará él y cuáles siguen correspondiendo a los adultos.
Un niño de siete años puede estar perfectamente preparado para administrar tres euros durante una semana. Otro de la misma edad puede necesitar todavía practicar con compras acompañadas.
No pasa nada.
Antes de la paga también se puede aprender
Con niños más pequeños no hace falta instaurar todavía una asignación fija.
Se puede empezar jugando a comprar, comparando precios sencillos o dejando que paguen físicamente un producto y esperen el cambio.
También pueden elegir entre dos opciones:
«Tenemos cinco euros para comprar algo para la merienda. ¿Qué escogerías?».
La educación financiera empieza bastante antes de que exista una paga.
Cuánto dinero dar de paga a un niño
Esta es la pregunta que más invita a buscar una tabla y copiar una cifra. Y precisamente por eso conviene desconfiar de las respuestas demasiado exactas.
No existe una tarifa oficial de paga infantil en España.
Las cantidades publicadas cambian mucho entre estudios y recomendaciones. Funcas sitúa en 14,5 euros la asignación semanal media entre las familias encuestadas con hijos que cursan ESO, mientras que otras fuentes ofrecen cifras diferentes según edad y metodología. (funcas.es)
Por eso una media nacional no debería decidir cuánto recibe tu hijo.
Resulta más útil preguntarse primero:
¿Qué tendrá que pagar con ese dinero?
No es igual entregar cinco euros para cromos, alguna golosina y pequeños caprichos que pretender que de ahí salgan también las salidas con amigos, regalos de cumpleaños o determinados gastos personales.
Como orientación de partida, aparecen con frecuencia rangos similares a estos:
| Edad aproximada | Orientación semanal | Qué podría empezar a gestionar |
|---|---|---|
| 6-9 años | 2-5 € | Pequeños caprichos y primeras decisiones |
| 10-12 años | 5-10 € | Ocio sencillo, ahorro y alguna compra pequeña |
| 13-16 años | 10-20 € | Más gastos personales y planificación de varias compras |
Son cantidades orientativas, no una recomendación universal. Rangos de este tipo aparecen, por ejemplo, en materiales de entidades financieras españolas, pero deben adaptarse al presupuesto familiar y a los gastos incluidos. (cajaruraldelsur.es)
El criterio importante es que la cantidad cumpla dos condiciones:
- permita tomar decisiones reales;
- siga siendo suficientemente limitada para que no pueda comprarlo todo.
Si nunca tiene que elegir, la paga pierde buena parte de su utilidad.
Decide qué cubre antes de decidir cuánto dar
Dos niños de doce años pueden necesitar pagas muy diferentes simplemente porque sus familias han definido reglas distintas.
Imagina dos casos.
En una familia, la paga sirve para comprar cromos, alguna chuchería y pequeños caprichos.
En otra, el adolescente debe pagar también alguna salida con amigos y ciertos gastos personales.
Comparar las dos cantidades sin conocer esas reglas no tiene ningún sentido.
Por eso, antes de empezar, conviene dejar claro qué paga el menor y qué siguen pagando los adultos.
Los gastos básicos —alimentación, ropa necesaria, material escolar imprescindible, salud o transporte necesario— siguen siendo responsabilidad familiar.
Otra cosa es que, cuando son mayores, decidamos entregarles un presupuesto concreto para que administren algunos de esos gastos. En ese caso ya no estamos hablando exactamente de dinero de libre disposición, sino de una cantidad destinada a una responsabilidad concreta.
La diferencia importa.
Para los pequeños, mejor semanal que mensual
Un mes es muchísimo tiempo para un niño de siete u ocho años.
Si recibe toda la cantidad el día 1 y la gasta el día 2, tendrá que esperar cuatro semanas para volver a practicar. Es una lección posible, pero bastante brusca para empezar.
Por eso suele funcionar mejor una paga semanal para niños pequeños.
El horizonte es corto:
«Tengo esto hasta el próximo sábado».
A medida que ganan experiencia se puede ampliar el plazo:
- primero semanal;
- después cada dos semanas;
- finalmente mensual.
El cambio no debería depender únicamente de cumplir años. Conviene hacerlo cuando el menor demuestra que puede mirar más allá del día siguiente, reservar dinero y anticipar varios gastos.
Pasar de semanal a mensual es, en sí mismo, otro ejercicio de autonomía.
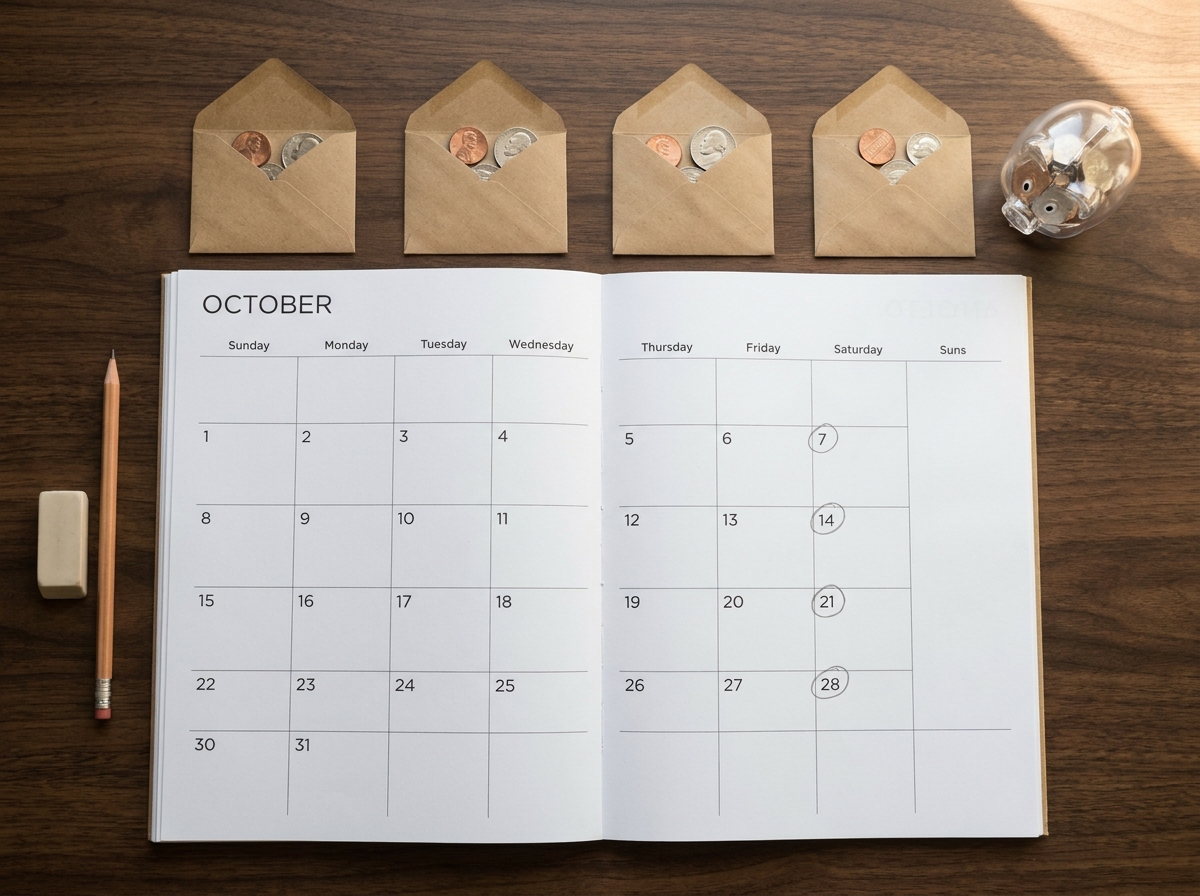
Una regla fundamental: no reponer automáticamente lo que se ha gastado
Supongamos que recibe cinco euros el viernes y los gasta todos esa misma tarde.
El sábado aparece algo que quiere comprar.
Si la respuesta habitual es darle otros cinco euros, el aprendizaje desaparece.
La paga ya no funciona como una cantidad limitada, sino como una primera entrega de dinero antes de negociar la siguiente.
Finanzas para Todos recomienda precisamente permitir pequeños errores y evitar rescatar constantemente al niño cuando se queda sin dinero. (finanzasparatodos.es)
Esto no significa dejarle sin algo necesario.
Si necesita comer, volver a casa o comprar un material imprescindible, evidentemente la familia sigue respondiendo.
Estamos hablando de gastos opcionales.
Un «te lo gastaste ayer, tendrás que esperar al viernes» puede ser mucho más educativo que un sermón sobre ahorro.
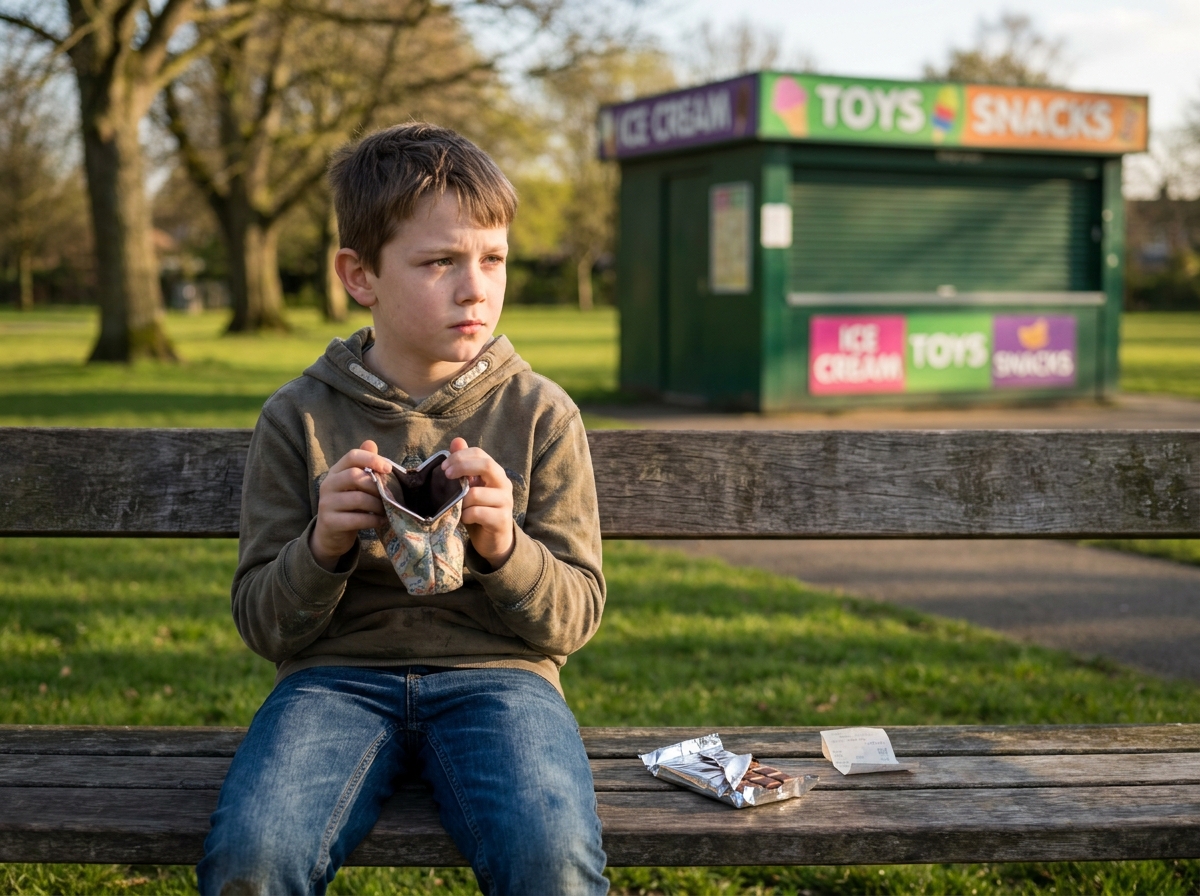
Ahorrar no significa prohibirle gastar
Otro error consiste en entregar una paga y exigir inmediatamente que casi toda termine en una hucha.
Aprender a ahorrar es importante, pero aprender a gastar también lo es.
Si el niño nunca puede utilizar su dinero para algo que desea, la paga se convierte en una cantidad que simplemente cambia de bolsillo.
Puede ser útil dividir mentalmente el dinero en dos partes:
- una disponible para gastar;
- otra destinada a algún objetivo futuro.
No hace falta imponer porcentajes matemáticos desde el principio.
Para un niño resulta mucho más comprensible ahorrar «para ese juego que cuesta 25 euros» que guardar exactamente un 20 % porque una fórmula financiera diga que corresponde hacerlo.
Los objetivos concretos ayudan a entender para qué sirve esperar.
También enseñan otra idea importante: ahorrar para algo implica renunciar temporalmente a otras compras.
¿Hay que pagar por hacer las tareas de casa?
Aquí se mezclan dos aprendizajes distintos.
Uno es aprender a gestionar dinero.
Otro es aprender que todas las personas que viven en una casa colaboran en ella.
Convertir cada responsabilidad cotidiana en una transacción puede generar situaciones poco útiles:
«¿Cuánto me das por recoger mi habitación?».
«¿Y por poner la mesa?».
Una fórmula bastante más clara consiste en separar ambos terrenos.
Las tareas de casa adecuadas para su edad forman parte de su autonomía y de la convivencia familiar. No necesitan tener precio.
Otra cosa son trabajos extraordinarios que normalmente no le corresponden y que la familia decida remunerar de forma puntual.
Por ejemplo, ayudar durante bastante tiempo en una tarea excepcional puede servir para explicar que determinados trabajos tienen una compensación económica.
Así evitamos convertir la paga en el sueldo por cumplir con las responsabilidades básicas de casa.
Y mucho menos pagar por las notas
Vincular automáticamente la paga a sacar un ocho, un nueve o un diez mezcla de nuevo objetivos diferentes.
El estudio forma parte de las responsabilidades del menor y el resultado académico depende además de muchos factores: dificultad de las materias, capacidades, momento personal, esfuerzo o necesidades educativas.
Pagar una tarifa por nota puede conseguir que toda la conversación termine girando alrededor del resultado.
Resulta más sensato mantener separadas ambas cosas.
La paga sirve para practicar administración del dinero.
El estudio se acompaña y valora por otros motivos.
Cinco reglas que conviene acordar desde el principio
La paga funciona mucho mejor cuando no cambia cada semana según el humor de los adultos.
Antes de empezar basta con acordar cinco cosas:
- Cuánto recibirá.
- Qué día lo recibirá.
- Qué gastos deberá pagar él.
- Qué gastos seguirán correspondiendo a la familia.
- Qué ocurre si se queda sin dinero antes de tiempo.
No hace falta redactar un contrato.
Sí conviene evitar reglas que aparecen únicamente después de que el niño haya tomado una decisión que al adulto no le gusta.
Si tenía libertad para gastar dos euros y los utilizó en algo absurdo pero permitido, el error también forma parte de la práctica.
No controles cada céntimo
Supervisar no significa decidir por él.
Si preguntamos constantemente cuánto queda, criticamos cada compra y vetamos cualquier gasto que nosotros no haríamos, el dinero seguirá siendo formalmente suyo, pero la decisión continuará siendo adulta.
La paga necesita cierto margen para equivocarse.
Eso no elimina los límites.
Una familia puede decidir que hay productos que no se compran por razones de edad, seguridad o normas familiares. También puede establecer reglas sobre compras dentro de videojuegos, apuestas, contenidos digitales o compras por Internet.
Pero dentro de esos límites debe existir una zona donde el menor pueda elegir.
En especial cuando empiezan a recibir presión comercial. Nuestro artículo sobre publicidad e influencers y cómo enseñar a los niños a reconocer cuándo les venden algo explica varias preguntas útiles para separar el deseo inmediato de una decisión de compra.
Efectivo, tarjeta o cuenta: depende de lo que esté aprendiendo
Para los primeros pasos, el efectivo tiene una ventaja evidente: se ve y se toca.
Tres monedas desaparecen físicamente cuando se gastan.
También resulta sencillo separar dinero en distintas huchas o sobres.
A medida que el menor crece, limitar todo el aprendizaje al efectivo empieza a resultar poco realista. Buena parte de sus futuras decisiones financieras se harán mediante cuentas, tarjetas, transferencias o pagos móviles.
Por eso puede tener sentido una transición.
Primero efectivo.
Después una combinación de dinero físico y saldo digital.
Más adelante, si la familia lo considera adecuado, una cuenta o tarjeta para menores bajo supervisión adulta.
La herramienta importa menos que entender lo que ocurre cada vez que se paga.
Un número en una pantalla también representa dinero que puede acabarse.
Qué hacer cuando quiere comprar algo caro
Aquí la paga se vuelve especialmente útil.
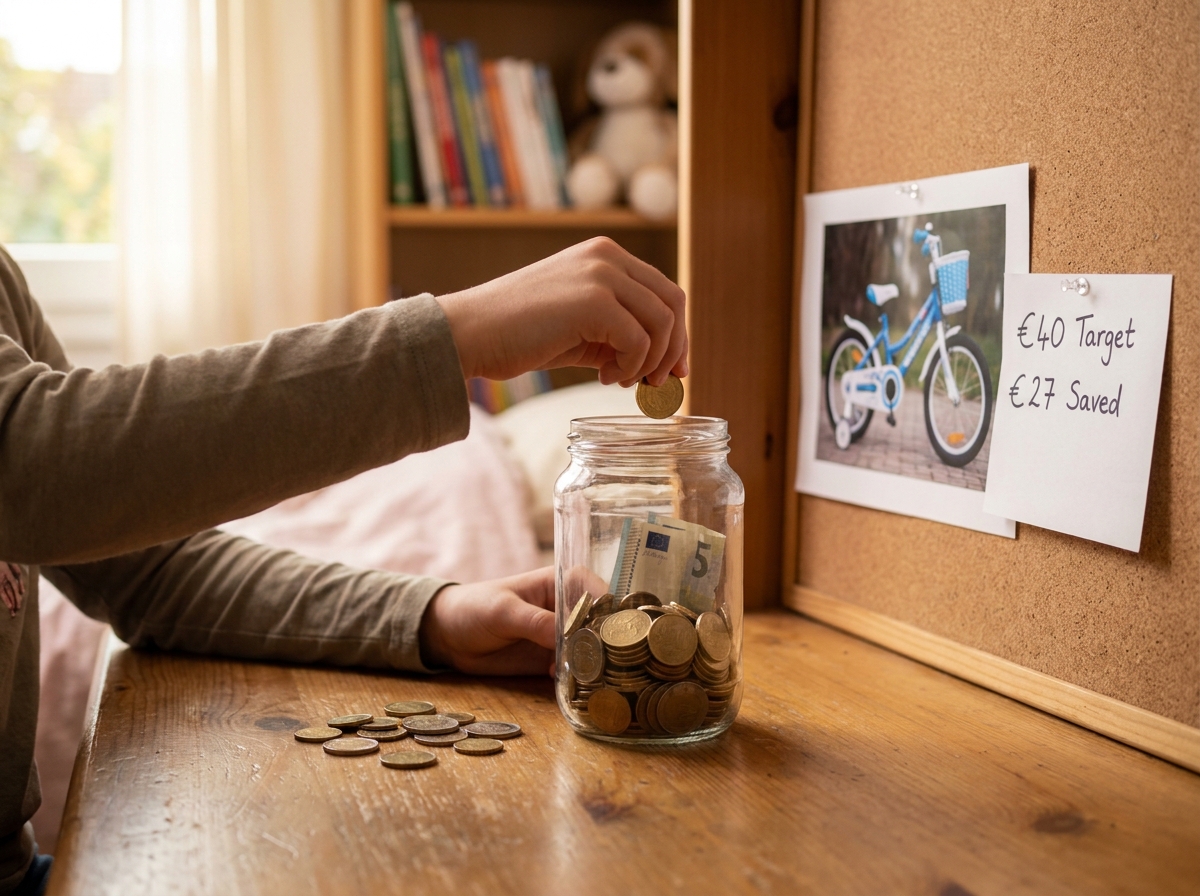
Imaginemos que quiere algo que cuesta 40 euros y recibe cinco cada semana.
En lugar de responder únicamente «es demasiado caro», podemos convertir la situación en un cálculo:
¿Cuánto tienes?
¿Cuánto te falta?
¿Cuántas semanas necesitarías?
¿Quieres seguir gastando una parte mientras ahorras o prefieres llegar antes?
¿Lo seguirás queriendo dentro de un mes?
Ese proceso enseña presupuesto, coste de oportunidad y espera sin necesidad de utilizar esos términos.
Además, encaja con otro aprendizaje importante: antes de comprar conviene comprobar si realmente necesitamos algo. Es el mismo criterio que aplicamos en nuestra guía para ahorrar en la vuelta al cole sin comprar de más: revisar, comparar y decidir antes de pagar.
Si no puedes dar una paga, no hay ningún problema educativo
Una paga regular requiere dinero disponible en el presupuesto familiar.
No todas las familias pueden o quieren reservarlo.
Eso no impide enseñar educación financiera.
Se puede practicar con cantidades que ya iban a gastarse.
Por ejemplo, en lugar de comprar directamente una merienda especial, se puede entregar un presupuesto de seis euros y dejar que el niño compare opciones.
En una salida puede administrar una cantidad concreta.
También puede gestionar parte del dinero que recibe por cumpleaños o celebraciones.
Incluso hacer juntos una lista de compra y comparar dos precios enseña que los recursos son limitados.
La lección no depende de recibir dinero gratis cada viernes.
Depende de participar poco a poco en decisiones económicas reales y adaptadas a su edad.
Señales de que la paga está funcionando
No hay que esperar que un niño se convierta de repente en un ahorrador perfecto.
De hecho, si nunca comete un error quizá estemos controlando demasiado.
Es más útil observar cambios pequeños:
- empieza a comprobar cuánto dinero le queda;
- pregunta cuánto cuesta algo antes de pedirlo;
- compara dos opciones;
- guarda una parte para una compra futura;
- entiende que gastar ahora significa no poder gastar después;
- deja de pedir automáticamente que los adultos completen todo lo que le falta;
- empieza a distinguir mejor entre «lo necesito» y «me apetece».
Ese es el objetivo.
No conseguir que acumule monedas, sino que entienda que cada decisión económica tiene alternativas y consecuencias.
Una forma sencilla de empezar
Si quieres probar la paga por primera vez, no hace falta diseñar un sistema complicado.
Elige una pequeña cantidad semanal que encaje con vuestra economía y con dos o tres gastos muy concretos. Fija siempre el mismo día, explica qué tendrá que pagar con ella y deja claro que no habrá reposiciones automáticas para caprichos si se termina antes de tiempo.
Durante las primeras semanas observa.
Si nunca puede comprar nada razonable, probablemente la cantidad sea demasiado baja.
Si puede comprar todo lo que quiere sin tener que elegir, probablemente sea demasiado alta.
Y si la paga genera más negociaciones que aprendizaje, revisad las reglas.
La cantidad perfecta no está en una tabla de Internet. Es la que permite al niño practicar decisiones reales con errores pequeños y asumibles.