
Abrir una cuenta bancaria a un niño puede parecer el paso natural después de la hucha o de empezar a recibir una paga. Pero no siempre lo es.
Un niño de ocho años que guarda unas monedas para comprarse algo dentro de dos semanas quizá aprenda más viendo físicamente cómo aumenta y disminuye su dinero. En cambio, un adolescente que empieza a salir solo, recibe una cantidad periódica o hace algunas compras digitales puede necesitar aprender a manejar también un saldo, una tarjeta y una aplicación.
La pregunta útil no es, por tanto, «¿a qué edad hay que abrir una cuenta bancaria a un niño?», sino otra bastante más práctica:
«¿Qué va a poder aprender o hacer con esa cuenta que todavía no puede hacer bien con efectivo?»
Porque una cuenta infantil no es obligatoria, no convierte automáticamente al menor en más responsable y tampoco merece la pena elegirla solo porque un banco regale dinero por abrirla.
Qué es realmente una cuenta bancaria para un menor
Una cuenta bancaria para niños puede estar a nombre del propio menor.
Eso es importante, porque titular y representante no significan lo mismo.
El Banco de España explica que, como regla general, un menor no emancipado no puede contratar por sí mismo una cuenta. La apertura se realiza mediante sus representantes legales, normalmente sus padres, que deberán acreditar esa representación. (clientebancario.bde.es)
Sin embargo, si la cuenta está abierta a nombre del niño, el dinero depositado pertenece al menor.
Mientras dura la representación legal, sus representantes pueden realizar ingresos, retiradas y otras operaciones. Cuando alcance la mayoría de edad podrá operar por sí mismo con normalidad. (clientebancario.bde.es)
Esto distingue dos papeles que a veces se confunden:
- Titular: la persona a cuyo nombre está la cuenta y a quien pertenecen los fondos.
- Representante legal: el adulto que puede actuar por el menor mientras este no tiene capacidad para hacerlo por sí mismo.
También es posible que un adulto figure como cotitular, pero entonces deja de ser únicamente representante y pasa a ser copropietario de los fondos, con las consecuencias legales y fiscales que eso puede implicar. El propio Banco de España advierte expresamente de esta diferencia. (clientebancario.bde.es)
Por eso conviene preguntar al banco cómo quedará exactamente configurada la titularidad, en vez de limitarse a preguntar quién tendrá acceso a la aplicación.
Una cuenta no sustituye a aprender primero qué significa gastar
Antes de pasar al dinero digital hay una habilidad básica que debería estar razonablemente asentada: entender que el saldo también se acaba.
Con efectivo resulta muy visible.
Si había diez euros y se gastan cuatro, quedan seis.
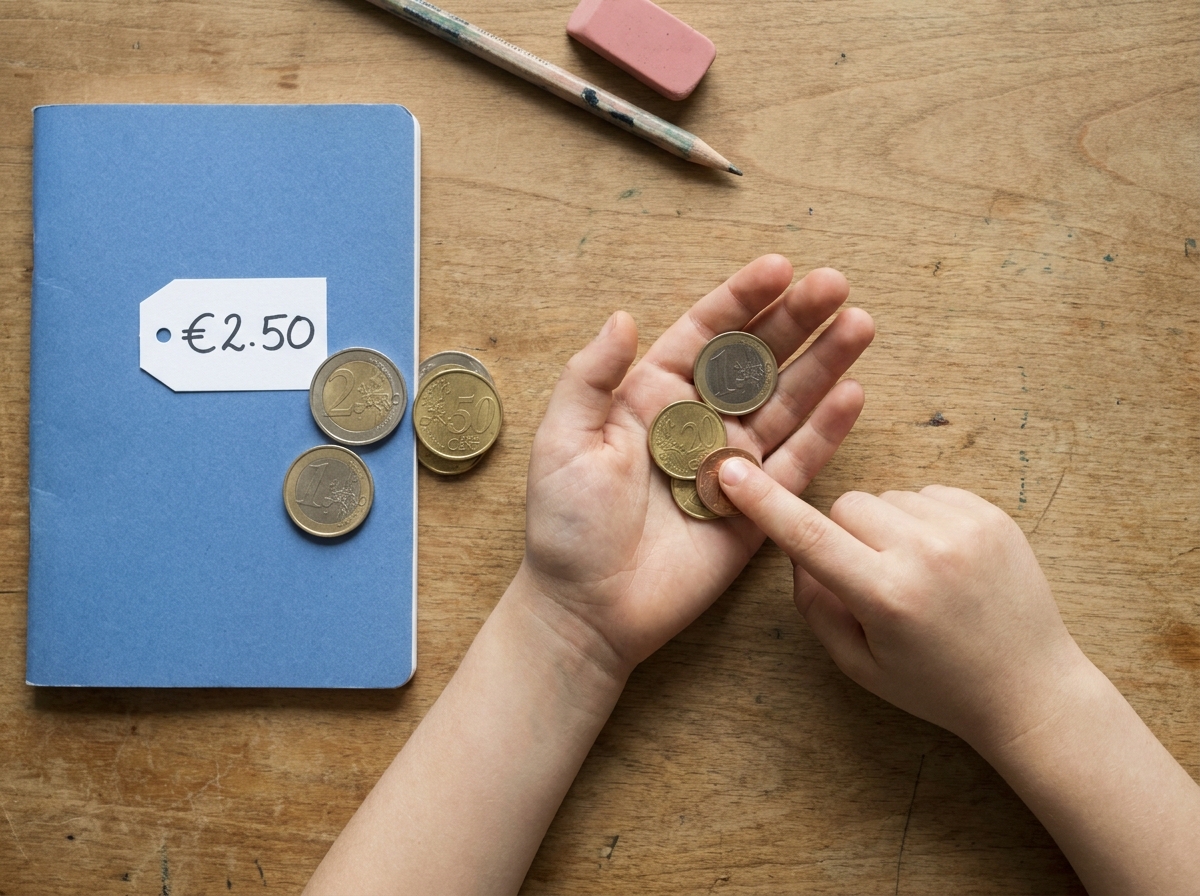
En una cuenta, la misma operación se convierte en números que cambian en una pantalla. Para un niño que todavía tiene dificultades para relacionar esos números con dinero real, introducir tarjeta, aplicación y pagos digitales puede añadir complejidad sin aportar demasiado.
Por eso la cuenta no tiene por qué ser el primer paso en educación financiera.
En nuestra guía sobre la paga para niños explicamos cómo utilizar cantidades pequeñas para practicar decisiones, espera, ahorro y consecuencias. La cuenta bancaria tiene sentido como una etapa posterior o complementaria, no como sustituto automático de ese aprendizaje.
Cuándo puede empezar a tener sentido una cuenta bancaria para niños
No existe una edad universal que marque el momento correcto.
Resulta más útil observar qué está haciendo ya el menor con su dinero.
Cuando empieza a acumular cantidades que no necesita tener en casa
Los primeros ahorros pueden caber perfectamente en una hucha.
Pero si empieza a reunir dinero de cumpleaños, regalos familiares o pequeñas cantidades ahorradas durante meses, una cuenta puede facilitar que ese dinero permanezca separado del efectivo cotidiano.
Aquí su función principal no sería darle autonomía de gasto, sino guardar y seguir sus ahorros.
Cuando recibe dinero de forma regular
Una cuenta también puede resultar útil cuando empieza a recibir una cantidad periódica.
No porque haya que domiciliar obligatoriamente la paga, sino porque permite introducir una nueva pregunta:
«¿Cuánto había al empezar el mes, cuánto has gastado y cuánto queda?»
La cuenta añade así el concepto de saldo y registro de movimientos a aprendizajes que antes se hacían con monedas y billetes.
Cuando empieza a realizar gastos sin estar siempre acompañado
La situación cambia bastante cuando un menor comienza a ir solo a determinadas actividades, quedar con amigos o hacer pequeños gastos fuera de casa.
En ese momento, una tarjeta de débito o prepago puede resultar más práctica que llevar siempre efectivo.
El Banco de España señala que existen productos para menores que incorporan este tipo de tarjetas y que permiten a los representantes gestionar o limitar el dinero disponible. La edad mínima y las funciones concretas varían según la entidad. (clientebancario.bde.es)
Cuando empieza a manejar dinero digital
Compras online, aplicaciones, suscripciones, Bizum u otros sistemas de pago hacen que parte de la educación financiera actual tenga que desarrollarse también fuera del efectivo.
Pero tener acceso técnico a estas herramientas no significa comprenderlas.
Antes debería saber que pulsar un botón de pago tiene exactamente la misma consecuencia económica que entregar un billete.
Si el menor todavía confunde dinero disponible con permiso para gastarlo, quizá la cuenta necesite más acompañamiento que autonomía.
Cuándo una cuenta todavía puede aportar poco
También hay casos en los que abrirla simplemente porque «ya tiene edad» añade muy poco.
Puede ocurrir si:
- apenas maneja dinero;
- solo utiliza pequeñas cantidades de vez en cuando;
- todavía está aprendiendo a reconocer cantidades y cambios;
- no necesita tarjeta ni pagos digitales;
- los adultos van a realizar absolutamente todas las operaciones;
- la cuenta permanecerá años sin que el menor sepa siquiera cuánto dinero tiene o para qué sirve.
En esas situaciones una hucha, unos sobres o un pequeño presupuesto para determinadas compras pueden enseñar exactamente lo que se necesita con menos complejidad.
La cuenta debería resolver una necesidad o abrir una oportunidad de aprendizaje. No hace falta tenerla únicamente porque exista un producto bancario diseñado para niños.
Qué revisar antes de abrir una cuenta a un menor
Una vez decidido que la cuenta puede ser útil, llega una parte bastante menos vistosa que elegir el diseño de la tarjeta: leer las condiciones.
El Banco de España establece que, antes de contratar una cuenta, la entidad debe proporcionar información precontractual sobre aspectos como la disponibilidad del saldo, los servicios asociados, la duración, las comisiones, la posible remuneración y el sistema de garantía de depósitos. (clientebancario.bde.es)
Para una familia, merece la pena traducir esa documentación a preguntas muy concretas.
1. Quién será exactamente el titular
Conviene confirmar que el menor figurará como titular y comprobar cómo aparecerán los adultos que actúan por él.
No des por supuesto que «cuenta infantil» significa lo mismo jurídicamente en todos los casos.
Pregunta también qué documentación exige la entidad y cómo se modifica la operativa cuando el menor cumple 18 años.
2. Qué comisiones puede tener
Que una cuenta se anuncie como gratuita no debería cerrar la comprobación.
Revisa, como mínimo:
- mantenimiento y administración;
- tarjeta;
- retirada de efectivo;
- transferencias;
- sustitución de tarjeta;
- operaciones en el extranjero, si fueran relevantes;
- cualquier condición necesaria para mantener la gratuidad.
Una promoción de apertura dura unas semanas o unos meses. Las condiciones normales de la cuenta pueden acompañar al menor durante años.
La segunda debería pesar bastante más que la primera.
3. Si incluye tarjeta y de qué tipo
No todas las tarjetas funcionan igual.
El Banco de España diferencia, entre otras, las tarjetas de débito, vinculadas al saldo de la cuenta, y las prepago, en las que previamente se carga una cantidad determinada. (clientebancario.bde.es)
Para un menor, esa diferencia importa.
Una tarjeta prepago puede limitar de forma muy clara cuánto dinero tiene disponible. Una de débito permite operar directamente contra el saldo autorizado de la cuenta.
No se trata de decidir que una sea universalmente mejor, sino de entender qué está aprendiendo a gestionar.
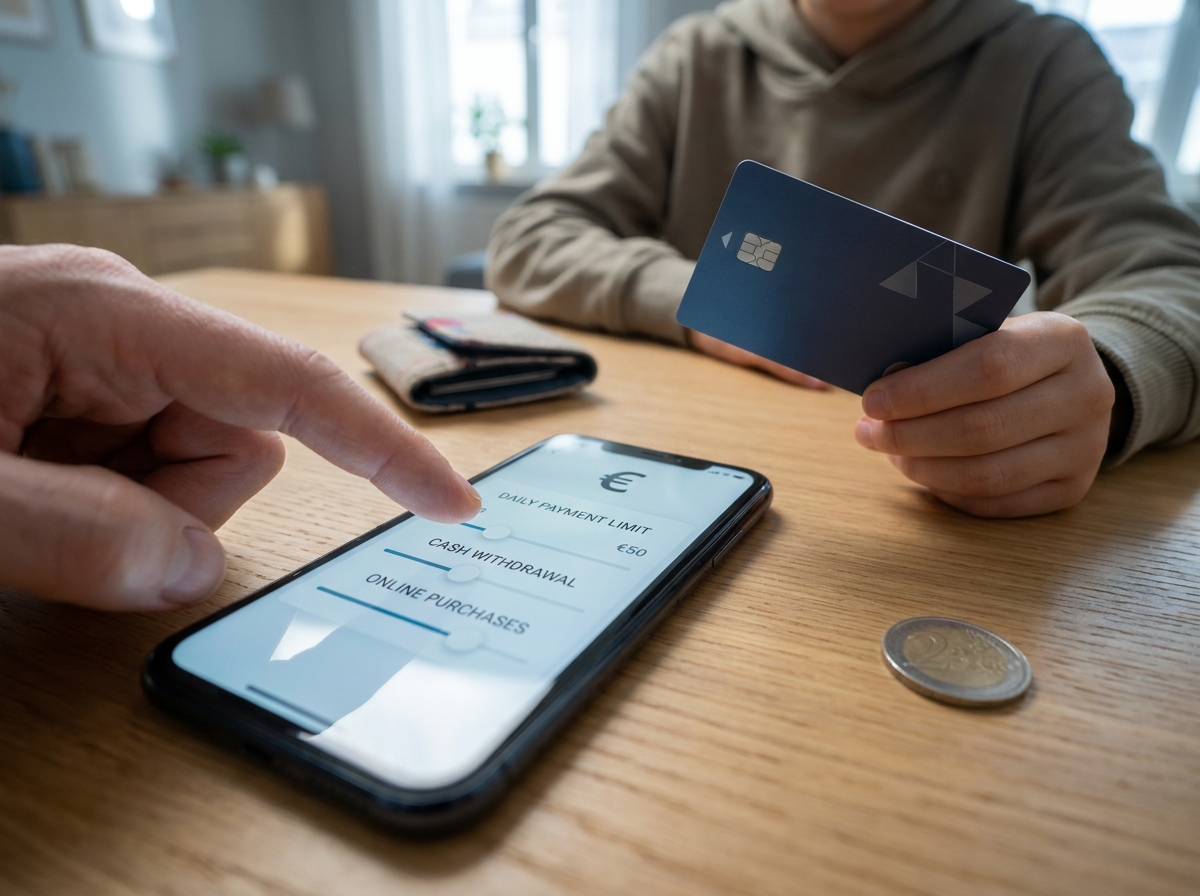
4. Qué límites pueden configurarse
Antes de entregar una tarjeta conviene saber si pueden establecerse límites para:
- pagos;
- retiradas en cajero;
- compras online;
- operaciones internacionales;
- determinadas funciones digitales.
También interesa conocer quién puede cambiar esos límites y si las modificaciones son inmediatas.
Los controles pueden ser útiles al principio, pero deberían utilizarse para crear un entorno de práctica razonable, no simplemente para convertir cada compra del menor en una operación que necesita aprobación adulta.
La aplicación importa, pero no debería decidir por sí sola
Muchas cuentas para menores incorporan alguna forma de banca digital.
Puede resultar útil que el niño o adolescente vea:
- cuánto dinero tiene;
- qué ha gastado;
- cuándo recibió un ingreso;
- cuánto ha conseguido ahorrar.
Eso transforma el historial de movimientos en una herramienta educativa bastante concreta.
Después de una semana puede revisar tres compras y descubrir que esas cantidades pequeñas que parecían irrelevantes suman bastante.
Pero conviene comprobar qué puede hacer realmente desde la aplicación.
Ver el saldo no es lo mismo que poder realizar transferencias. Consultar movimientos no es lo mismo que comprar por Internet. Y una aplicación adaptada a menores no implica necesariamente que todas sus funciones deban activarse desde el primer día.
La autonomía puede ampliarse progresivamente.
Si para utilizar determinadas funciones necesita además disponer de su propio teléfono, la decisión financiera se cruza con otra diferente. Nuestra guía sobre el primer móvil para un niño puede ayudar a separar ambas decisiones.
No hace falta adelantar el móvil únicamente para poder utilizar una cuenta bancaria.
Cuidado con convertir la supervisión en vigilancia permanente
Una de las ventajas de las cuentas para menores es que los representantes pueden supervisar la operativa.
Pero poder ver cada movimiento no significa que sea educativo comentar cada movimiento.
Si un adolescente dispone de una cantidad pequeña que se ha acordado que puede gestionar y cada compra desencadena un interrogatorio, seguirá manejando técnicamente su dinero pero difícilmente sentirá que toma decisiones reales.
Puede resultar más útil revisar juntos el conjunto cada cierto tiempo.
Por ejemplo:
«Empezaste el mes con 30 euros, has gastado 21 y te quedan 9. ¿Era lo que esperabas?».
La conversación deja entonces de centrarse en juzgar una compra concreta y pasa a hablar de planificación.
Otra cuestión distinta son los límites familiares sobre productos, juegos, apuestas, compras online o contenidos que no sean apropiados para su edad.
Especialmente en Internet, además de saber pagar necesitan reconocer cuándo están siendo empujados a comprar. En nuestra guía sobre publicidad e influencers explicamos cómo trabajar esa parte del consumo digital.
No elijas la cuenta por el regalo de apertura
Las promociones pueden ser atractivas y no hay nada malo en aprovechar una si la cuenta ya encaja con lo que buscáis.
El problema aparece cuando el orden de decisión se invierte:
«Nos dan dinero por abrirla, así que ya veremos después si nos sirve».
Los productos dirigidos a familias cambian promociones, condiciones y servicios con frecuencia.
Para una cuenta que puede mantenerse varios años es más sensato valorar primero:
- titularidad;
- costes;
- operativa;
- tarjeta;
- límites;
- aplicación;
- facilidad para retirar o transferir el dinero;
- qué ocurrirá cuando el menor llegue a la mayoría de edad.
Solo después tiene sentido mirar un incentivo temporal.
¿Y si la cuenta ofrece intereses?
Algunas cuentas para menores pueden ofrecer remuneración por el dinero depositado.
En ese caso conviene tratarla como cualquier otra condición financiera y no quedarse únicamente con un porcentaje grande destacado en publicidad.
Hay que revisar qué saldo se remunera, durante cuánto tiempo, si existen condiciones adicionales y qué rentabilidad efectiva se está ofreciendo.
Para cantidades infantiles pequeñas, además, la diferencia económica absoluta puede ser reducida.
Si una cuenta encaja peor en costes, funcionamiento o control familiar, unas décimas más de remuneración no necesariamente compensan esas desventajas.
Aquí vuelve a aparecer la misma regla: primero decide para qué necesitáis la cuenta; después compara productos que resuelvan esa necesidad.
Qué puede aprender realmente un niño con su primera cuenta
Bien utilizada, una cuenta puede hacer visibles conceptos bastante importantes.
El saldo
No importa cuánto dinero recibió originalmente. Importa cuánto queda ahora.
El registro de gastos
El dinero digital deja un historial.
Eso permite revisar decisiones que con efectivo se olvidan con facilidad.
La planificación
Si sabe que debe conservar una parte para un gasto de la semana siguiente, empieza a trabajar con dinero que tiene hoy pero que no está realmente disponible para cualquier cosa.
La seguridad
Una tarjeta, una contraseña o un código dejan de ser objetos neutros.
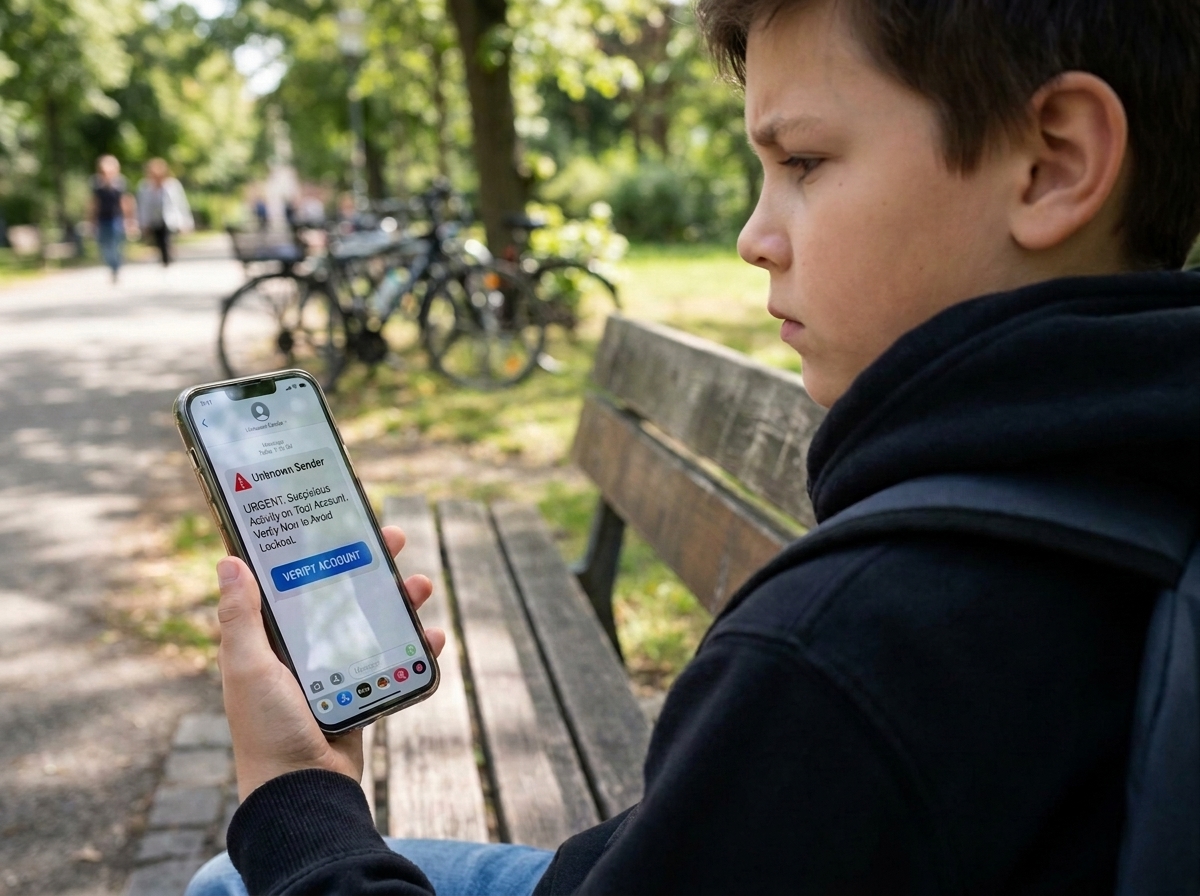
Puede aprender que los datos bancarios no se comparten, que determinadas operaciones necesitan atención y que un mensaje que pide credenciales no debe tratarse como cualquier notificación.
La diferencia entre poder pagar y poder permitírselo
Quizá sea la lección más importante.
Que la tarjeta funcione no significa que una compra sea una buena decisión.
Tener saldo suficiente solo responde a una pregunta: «¿puedo completar el pago?».
No responde a otras bastante más útiles:
«¿Quiero gastar mi dinero en esto?».
«¿Qué dejaré de poder comprar después?».
«¿Lo necesito ahora?».
Una forma sencilla de decidir si ha llegado el momento
Antes de abrir una cuenta bancaria a tu hijo puedes hacerte cinco preguntas:
- ¿Ya maneja alguna cantidad de dinero con cierta regularidad?
- ¿Entiende que gastar reduce lo que tendrá disponible después?
- ¿Existe alguna razón práctica para pasar del efectivo al saldo digital?
- ¿La cuenta le permitirá hacer o aprender algo, en lugar de ser gestionada completamente por los adultos?
- ¿Tenemos claro qué funciones tendrá activadas y qué límites mantendremos al principio?
Si casi todas las respuestas son negativas, probablemente no haya ninguna urgencia.
Si empieza a gestionar dinero, necesita realizar pequeños pagos, comprende el concepto de saldo y puede participar en la revisión de sus movimientos, la cuenta puede convertirse en una herramienta útil.
No porque abrir una cuenta sea un rito que corresponda a determinada edad, sino porque el sistema financiero que utilizará de adulto es principalmente digital y también necesita aprender a manejarlo poco a poco.
La transición puede ser gradual: primero monedas y billetes, después una cuenta donde observar los ahorros, más adelante una tarjeta con límites y, finalmente, una autonomía cada vez mayor.
El objetivo no es que un niño tenga cuanto antes todos los servicios de un adulto.
Es que cada herramienta llegue cuando ya puede entender qué hace con ella.